
Reclamo Banco de Chile: cargos no reconocidos y fraudes
Esta guía práctica reúne los pasos formales, los enlaces oficiales y los derechos que te asisten para reclamar ante el Banco de Chile por cargos no reconocidos, fraudes, phishing o smishing. Incluye cómo bloquear productos y credenciales, cómo ingresar una objeción de cargo o solicitar una aclaración, los plazos de restitución establecidos por la Ley de Fraudes y las vías de escalamiento ante la CMF y el SERNAC. Está orientada a personas adultas y busca que tus gestiones sean trazables y eficaces desde el primer minuto.
Índice
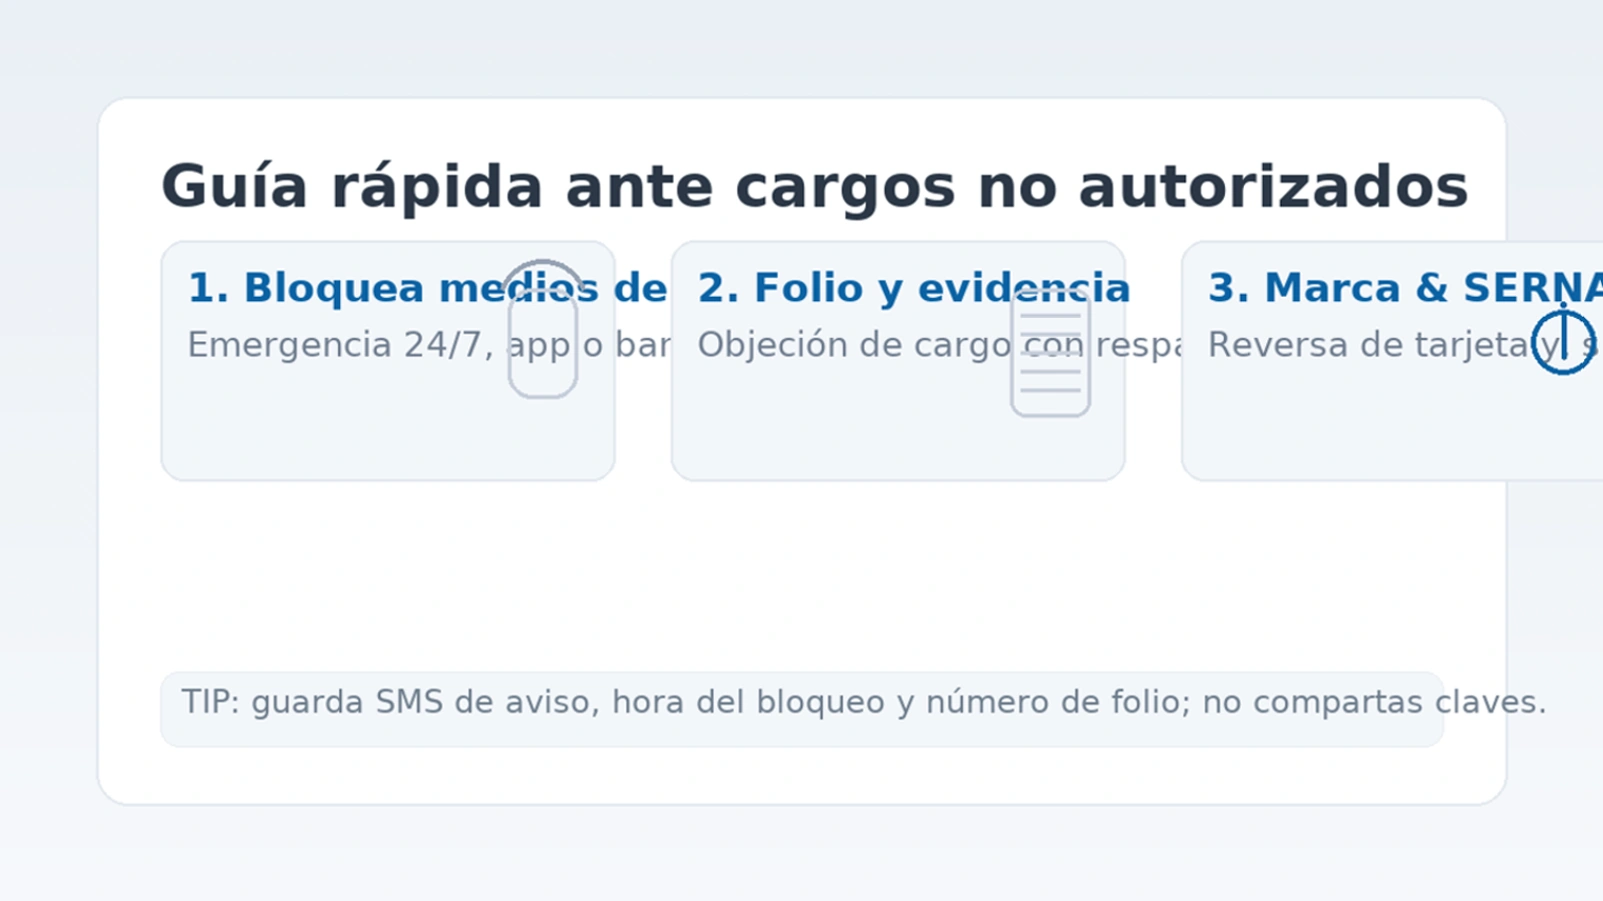
Guía rápida para actuar ante cargos no autorizados
Si detectas movimientos desconocidos o fuiste víctima de un engaño digital, debes actuar en dos frentes a la vez: seguridad (bloquear y resguardar) y trazabilidad (dejar constancia con folio). Los emisores deben ofrecer canales 24/7 y, tras tu aviso, bloquear el medio de pago y entregarte un número de recepción con fecha y hora. Desde ese aviso corre el reloj de tus derechos.
Señales de alerta más comunes
Los fraudes de mayor incidencia son phishing (correos que imitan al banco), smishing (mensajes SMS con enlaces maliciosos) y llamadas que intentan obtener claves de un “ejecutivo”. Banco de Chile publica guías específicas y teléfonos de emergencia para reportar estos eventos de inmediato.
Qué hacer si recibes un mensaje o correo sospechoso
No abras enlaces ni adjuntos, no entregues códigos ni claves y reporta el intento por los números de emergencia o con tu ejecutivo. La página de Phishing y la de Smishing detallan recomendaciones y teléfonos.
Primeros pasos inmediatos
Bloquea de inmediato tarjetas y credenciales, solicita el folio del aviso y reúne evidencia (capturas de movimientos, comprobantes, correos y mensajes). Con el folio, podrás avanzar a la objeción formal de cargos y activar los plazos de restitución definidos por ley.
Bloqueo de tarjetas y canales de emergencia
Puedes bloquear tarjetas desde la app Mi Banco o desde Banco en Línea en la sección de emergencias; también por Banca Telefónica y números internacionales. El banco detalla procedimientos y teléfonos en sus ayudas oficiales para tarjeta de crédito y para tarjeta de débito (incluye Redbanc 24 horas). Si bloqueas vía Transbank o Redbanc, recuerda solicitar el nuevo plástico al banco.
Denuncia ante autoridades
La Ley de Fraudes exige que, para hacer efectiva la reclamación, el usuario suscriba declaración jurada y realice una denuncia ante el Ministerio Público o policías; el respaldo de esta denuncia debe entregarse al emisor dentro del plazo señalado. ChileAtiende explica cómo denunciar delitos ante PDI (teléfono 134 y atención en unidades).
Cómo reportar al Banco de Chile y dejar constancia
Después del bloqueo, formaliza tu caso en los canales del banco para obtener folio y activar la revisión de operaciones. Banco de Chile centraliza emergencias, seguridad y consultas en su sección de ciberseguridad y en su Centro de Ayuda.
Solicitud de aclaración u objeción de cargo
Si dudas de un movimiento, puedes usar “Solicitar Aclaración” desde Banco en Línea, y si tienes certeza de que tú o tus adicionales no participaron, ingresa una objeción de cargo. El banco indica la ruta de acceso en su ayuda oficial y habilita un flujo específico para desconocer transacciones.
Folio, comprobantes y tiempos
Exige tu folio, guarda el comprobante del reclamo y las respuestas del banco. Esta constancia respaldará cualquier escalamiento posterior ante CMF o SERNAC y activa los plazos legales de cancelación de cargos o restitución.
Teléfonos y canales útiles
Para emergencias, Banco de Chile dispone de fonos dedicados (Fonobank Personas y Empresas), además de canales internacionales para Visa/Mastercard, y bloqueos 24/7 vía Transbank y Redbanc según el tipo de tarjeta. Revisa los números y alternativas en los artículos de ayuda y en la sección de seguridad del banco.
Tus derechos según la Ley de Fraudes
En Chile, la Ley 20.009 y sus modificaciones (incluida la Ley 21.234) limitan tu responsabilidad por extravío, hurto, robo o fraude, y fijan un procedimiento claro: aviso inmediato por canales 24/7, bloqueo por parte del emisor, número de recepción, plazo para reclamar y devolución o cancelación de cargos dentro de ciertos plazos. La CMF resume estos derechos y deberes en su portal educativo.
Qué instrumentos y operaciones están cubiertos
La protección aplica a tarjetas de crédito, débito y con provisión de fondos, además de fraudes en transacciones electrónicas desde cuentas corrientes o cuentas de depósito a la vista. Es decir, no sólo compras con tarjeta: también giros, abonos y transferencias electrónicas.
Plazos de cancelación de cargos o restitución de fondos
Si el monto reclamado es hasta 35 UF, el emisor debe cancelar o restituir dentro de 10 días hábiles desde tu reclamo o desde el detrimento patrimonial; si el fraude fue por giros en cajeros o avances en efectivo, el plazo es de 15 días hábiles. Sobre 35 UF, el excedente se devuelve en 7 días hábiles adicionales. Estos plazos están explicados por CMF Educa y el SERNAC.
Relación con el aviso y la denuncia
Debes avisar y obtener número de recepción, y tienes hasta 30 días hábiles para presentar el reclamo de operaciones ocurridas desde la fecha del aviso, pudiendo incluir operaciones de hasta 60 días previos a dicho aviso. Además, debes entregar al emisor el respaldo de tu denuncia dentro de los 30 días corridos siguientes al reclamo. Si no entregas la denuncia en plazo, se entiende que te retractas del reclamo.
Deber de prueba y eventual “dolo o culpa grave”
La entidad financiera debe probar que una operación fue autorizada por ti; el registro informático por sí solo no basta. Si el emisor reúne antecedentes de dolo o culpa grave, puede accionar ante Juzgado de Policía Local; si el juez descarta tu dolo o culpa grave por sentencia firme, el banco debe restituir el saldo retenido.
Cómo reforzar tu caso: evidencias y orden
Un expediente claro acelera las decisiones: captura pantallas de movimientos, descarga cartolas, guarda correos y mensajes, registra fechas y horas, y documenta cada llamada o interacción. Esta carpeta te servirá ante el banco, la CMF o el SERNAC.
Documentos y respaldos recomendados
- Cartolas y movimientos descargados desde Banco en Línea.
- Capturas de alertas y correos sospechosos (no hacer clic; sólo evidencias).
- Comprobante del aviso al banco con número y hora.
- Comprobante de la denuncia (PDI, Carabineros o Ministerio Público) dentro del plazo legal.
Cómo pedir una aclaración o abrir objeción
En Banco en Línea puedes “Solicitar Aclaración” si un movimiento te genera dudas, y “Objeción de cargo” si tienes certeza de que no lo realizaste. La ruta está indicada en el Centro de Ayuda del banco.
Escalamiento externo si no te resuelven
Si la respuesta del banco no te satisface o no se ajusta a los plazos de la Ley de Fraudes, puedes reclamar ante organismos públicos. La CMF recibe reclamos financieros y el SERNAC gestiona reclamos de consumo, con portales de ingreso y atención telefónica.
Reclamo ante la CMF
La CMF permite ingresar reclamos contra bancos e indica requisitos mínimos (identificación, correo de notificación, identificación de la entidad reclamada, motivo y documentos). Este escalamiento es compatible con tu reclamo de consumo.
Reclamo ante el SERNAC
Con tu folio y expediente, puedes ingresar reclamos en el Portal del Consumidor o pedir orientación en el 800 700 100. El SERNAC también publica material específico sobre fraudes y los plazos que deben cumplir las entidades financieras.
Denuncia penal
Para efectos penales, ChileAtiende explica cómo denunciar delitos ante PDI. Este paso no reemplaza el aviso al banco; es complementario y obligatorio para hacer efectiva la reclamación conforme a la ley.
Escenarios frecuentes y cómo proceder
Los fraudes siguen patrones repetidos. Conoce los más comunes y el material oficial para actuar sin perder tiempo.
Phishing por correo electrónico
Son mensajes que copian la imagen del banco y te piden “verificar datos” o ingresar a un “link”. Banco de Chile aconseja verificar remitentes, nunca abrir enlaces y reportar de inmediato por sus canales. Guarda el correo como evidencia, sin interactuar con él.
Smishing por SMS o mensajería
El banco advierte que no envía enlaces para que ingreses credenciales por SMS. Si recibes uno, no pinches; repórtalo a Emergencias y elimina el mensaje.
Compras en línea desconocidas
Bloquea la tarjeta, solicita el folio y abre objeción. Adjunta pantalla del comercio, fecha y monto. Si usaste wallet o plataforma, conserva sus correos de confirmación. Activa la restitución dentro de los plazos legales.
Giros en cajeros o avances no autorizados
Para giros y avances, la Ley de Fraudes fija un plazo de hasta 15 días hábiles para la restitución o cancelación. Reporta, denuncia y entrega el respaldo dentro de los plazos.
Transferencias desde cuenta corriente
Si desconoces transferencias, reúne cartolas, IP o datos que te provea el banco, y objeta formalmente. La cobertura de la ley incluye transacciones electrónicas desde cuentas bancarias.
Modelos de redacción para tus presentaciones
Usa estas plantillas como guía. Copia, pega y reemplaza los datos en corchetes según tu caso. Incluye tu folio, documentos y la cita a la Ley de Fraudes.
Mensaje al Banco de Chile para objeción de cargo
“Solicito objeción de cargo por operación no autorizada en [producto y últimos cuatro dígitos], detectada el [fecha y hora]. Titular: [nombre completo y RUT]. Folio del aviso de fraude: [número y hora]. Adjunto cartolas, capturas y antecedentes. Conforme a la Ley de Fraudes (Ley 20.009 y modif.), solicito la cancelación/restitución en los plazos aplicables y la notificación por escrito de la resolución. Declaro no haber compartido claves ni autorizado la operación, y acompaño la denuncia ante PDI. Quedo atento a número de caso y próximos pasos.”
Mensaje a la CMF
“Ingreso reclamo contra Banco de Chile por desconocimiento de operaciones y demora o negativa en cancelación/restitución. Identificación del reclamante: [nombre y RUT], correo: [correo], domicilio: [domicilio]. Entidad reclamada: Banco de Chile. Motivo: [resumen]. Adjuntos: folio del banco, cartolas y denuncia. Solicito fiscalización y medidas para el cumplimiento de la Ley de Fraudes.” Ingresar reclamo ante CMF.
Mensaje al SERNAC
“Reclamo por incumplimiento de deberes del proveedor financiero en la restitución/cancelación de cargos no reconocidos conforme a la Ley de Fraudes. Se adjuntan folio, comunicaciones, cartolas y denuncia. Solicito gestión para el cumplimiento de plazos y cálculo correcto.” Portal del Consumidor.
Prevención y configuración de seguridad
La mejor defensa es preventiva: activa bloqueos temporales desde la app, revisa alertas de movimientos, segmenta cupos y mantén contraseñas robustas. El banco concentra sus recursos de seguridad y teléfonos de emergencia en su sitio oficial de ciberseguridad.
Buenas prácticas que recomienda el banco
- No abras enlaces ni descargues archivos desde correos o SMS no verificados.
- Ante cualquier duda, contacta a Banca Personas o Emergencias bancarias y solicita verificación.
- Bloquea temporal o permanentemente tu tarjeta desde app o web si sospechas de exposición.
Material de referencia y educación financiera
CMF Educa y el SERNAC publican guías y reportes actualizados sobre técnicas de fraude y deberes de la industria; consúltalos para mantenerte al día.
Preguntas frecuentes
¿Puedo ir directo a la CMF o al SERNAC sin agotar el reclamo en el banco?
Sí. Puedes reclamar ante la CMF por materias financieras y ante el SERNAC por consumo incluso si la respuesta del banco es insuficiente o mientras se tramita. Es recomendable conservar el folio del banco para aportar trazabilidad.
¿Me pueden obligar a contratar un seguro para estar cubierto?
No. La Ley de Fraudes prohíbe ofrecer seguros para riesgos que, según la ley, debe asumir el emisor.
¿Qué pasa si el banco alega que actué con dolo o culpa grave?
El emisor puede accionar ante Juzgado de Policía Local. Si una sentencia firme determina que no actuaste con dolo o culpa grave, el banco debe restituir el saldo retenido reajustado según las reglas aplicables.
¿Cuánto tiempo tengo para reclamar y qué operaciones puedo incluir?
Tienes hasta 30 días hábiles desde el aviso para presentar el reclamo e incluir operaciones realizadas hasta 60 días previos. Además, dentro de 30 días corridos desde el reclamo, debes entregar el comprobante de denuncia.
¿Cuáles son los plazos de devolución según el tipo de operación?
Hasta 35 UF: 10 días hábiles; giros en cajeros/avances: 15 días hábiles; el exceso sobre 35 UF: 7 días hábiles adicionales.
La secuencia ganadora es simple: bloquea y obtiene folio, objeta por los canales oficiales del Banco de Chile, denuncia y entrega el respaldo dentro del plazo, y exige la cancelación o restitución conforme a la Ley de Fraudes. Si la respuesta no satisface o incumple plazos, escala ante la CMF y el SERNAC. Con enlaces y evidencias en orden, tus posibilidades de solución (y de reembolso oportuno) aumentan de forma significativa.
Cómo hacer un reclamo en Uber Eats: guía paso a paso
Cobro excesivo de luz: reclamo a CGE, plazos y dónde denunciar
Reclamo OIRS: cómo presentar, seguimiento y plazos
Reclamo Bci Nova (si aplica en tu lista)

Cómo hacer un reclamo municipal ante la DIM paso a paso
Deja una respuesta
Hola! buenas tardes, quiero dejar mi denuncia acá, por que me siento estafado por Banco de Chile y su producto "Visa Entel". hace un año recibí una tarjeta de Entel Visa, sin cargos de mantención, a menos que yo la activara en cajero automatico. pues bien esa tarjeta nunca se activo y después de un año la activaron y iniciaron cobros, cobros que a la fecha me mantienen en DICOM sin nuca haber sido cliente de Banco de Chile. me acerque a sucursal, me hiceron llenar formulario de reclamo con fecha 21 de octubre del 2025 y hasta ahora no he recibido respuesta alguna. este problema mme a jenerado muchos problemas, ademas de estar en Dicom, mi actual banco Estado tambien me ha limitado y pone en jucio mi comportamiento bancario. Banco de Chile y Visa Entel hacen esto solo para estafar a las personas.